経営力向上計画認定とは?
最終更新日:
監修:行政書士 渡邉徳人(行政書士事務所WITHNESS 代表・熊本県行政書士会 第05430405号)最終更新日:
経営力向上計画とは、人材の育成や財務の管理、設備投資などの取り組みをまとめた計画です。中小企業等経営強化法にもとづき、事業を所管する大臣に申請して認定を受けると、税制や金融などの支援を受けられます。
認定を受けると受けられる支援
税制の優遇(中小企業経営強化税制)
計画にもとづいて一定の設備(機械装置、ソフトウェア、器具備品、建物附属設備など)を取得した場合、法人税(個人事業主は所得税)について、即時償却か税額控除(取得価額の10%、資本金によっては7%)を選べます。
通常、設備は資産として計上し、何年もかけて減価償却費として少しずつ経費にしていきます。即時償却が使えれば、取得した年に全額を経費にできるため、その年の税金を抑えられます。
このほか、事業承継などに関わる登録免許税・不動産取得税の軽減措置もあります。対象となる設備や期限は税制改正で変わるため、最新の内容をご確認ください。
金融支援
多くの小規模事業者にとってメリットが大きいのが、金融支援です。日本政策金融公庫の融資で、計画にもとづく設備投資などの資金について、低い金利で融資を受けられる場合があります(金利の引下げの幅は、時期や制度によって異なります)。
国の認定を受けた計画があることは、事業の計画性を示す材料にもなります。
法的な支援
事業承継などで事業を引き継ぐ場合、建設業や旅館業、運送業などの許認可を、一定の要件のもとで引き継げる特例があります。
申請書の作り方
申請書の様式や記載例は、中小企業庁のサイトで公開されています。
イメージとしては、日本政策金融公庫や金融機関に出す事業計画書に、経営数値の分析を加えたものです。自社の事業の概要、商品・サービスの顧客と市場の動向、競合との比較、具体的な取り組みの内容、資金計画などを書きます。
決算書をもとに、次のような経営指標も記載します。
- 売上高増加率
- 営業利益率
- 自己資本比率
- 労働生産性:(営業利益+人件費+減価償却費)÷ 労働投入量(労働者数、または労働者数 × 1人あたり年間就業時間)
- EBITDA有利子負債倍率:(借入金 - 現金・預金)÷(営業利益 + 減価償却費)
- 営業運転資本:売上債権 + 棚卸資産 - 買入債務
- 営業運転資本回転期間(月):営業運転資本 ÷ 月商
- 流動比率:流動資産 ÷ 流動負債 × 100
認定を受けたら
認定されると、認定書が届きます。
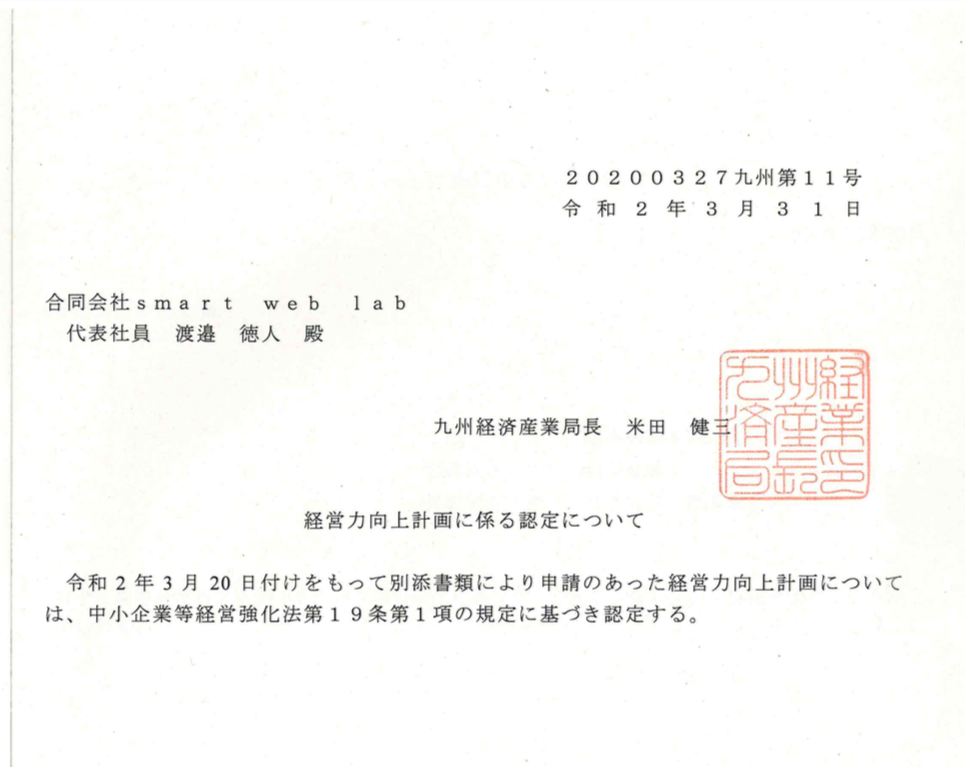
認定書は再発行されません。日本政策金融公庫の融資や補助金の申請で写しが必要になるため、コピーを取っておき、原本は大切に保管しておきましょう。
参考:経営革新等支援機関とは?
※制度の内容や金利は変わることがあります。最新の情報は、日本政策金融公庫・信用保証協会・各自治体など、各機関の公式サイトでご確認ください。